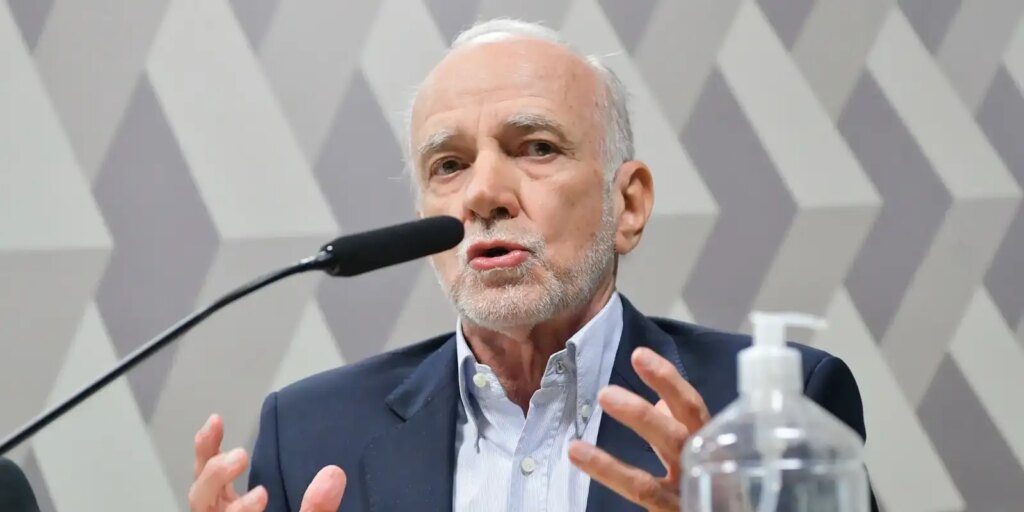
Um artigo recente do professor André Lara Resende, um dos notáveis economistas da equipe que concebeu o Plano Real, tem provocado um intenso debate no cenário econômico brasileiro. Sua tese central aponta o Banco Central (BC) como o principal catalisador do desequilíbrio fiscal no país, uma consequência direta da política de juros elevadas. O especialista, com formação na PUC do Rio de Janeiro e PhD em economia pelo renomado Massachusetts Institute of Technology (MIT), defende a urgência de reformular as regras que regem as despesas e as taxas de juros nacionais para reverter esse quadro.
A Polêmica Tese: Juros x Estabilidade Fiscal
André Lara Resende não hesita em criticar abertamente a condução da política monetária. Em seu artigo, ele declara: “Acuso o Banco Central de sustentar, em nome de uma teoria anacrônica, a taxa de juros que é a principal causa do desequilíbrio fiscal que diz combater.” Essa afirmação contundente questiona a lógica por trás da manutenção da Selic, que em determinado momento se situou em 13,75% ao ano. Dados recentes indicam que o Brasil possui a taxa de juros real mais alta do mundo, de acordo com o ranking da Moneyou, o que intensifica a gravidade da acusação do economista.
A crítica de Lara Resende se estende além da autoridade monetária, abrangendo outros atores. Ele acusa a imprensa de repetir a narrativa sobre o gasto primário sem um exame crítico e os analistas do mercado financeiro de confundir os interesses dos rentistas com a racionalidade econômica. Escrito em um período pré-eleitoral, seu artigo desafia “todos os que, sabendo que juros absurdos inviabilizam o país, preferem o conforto do consenso ao incômodo da verdade”, ressaltando a urgência de um debate honesto sobre o tema.
O Intrincado Debate Sobre Dívida e Déficit Público
O Banco Central, por sua vez, justifica a elevação dos juros como uma medida indispensável para controlar as pressões inflacionárias e os déficits fiscais primários. A autoridade monetária argumenta que quando as despesas superam as receitas – excluindo os gastos com a dívida – há uma inegável pressão sobre a inflação, demandando uma resposta via Selic.
Contrariando essa perspectiva, André Lara Resende apresenta uma análise alternativa. Embora reconheça falhas na alocação de recursos públicos, citando as emendas parlamentares, as vantagens salariais do Judiciário e as isenções tributárias como exemplos de gastos questionáveis, ele sustenta que o Brasil apresenta um déficit fiscal primário relativamente pequeno, um dos menores globalmente. “Quando se exclui o serviço da dívida, as contas estão praticamente equilibradas. A grande despesa do Estado é com os juros sobre a dívida”, afirma, deslocando o foco do gasto primário para os encargos da dívida como o verdadeiro cerne do problema fiscal.
A dívida pública brasileira tem mostrado uma trajetória de crescimento preocupante, saltando de 71,7% do Produto Interno Bruto (PIB) em 2022 para uma projeção de cerca de 82,9% em agosto de 2026. Analistas de mercado frequentemente clamam por cortes de despesas da União para conter esse avanço, o que invariavelmente impacta políticas sociais. No entanto, o professor Lara Resende, ao concordar que o crescimento da dívida é insustentável, reitera que o ponto crítico não reside nos “gastos primários”. Ele explica que, exceto durante a pandemia de Covid-19, o resultado primário tem sido apenas ligeiramente negativo, enquanto o déficit nominal, impulsionado pelos juros, tem se mantido persistentemente alto, aproximando-se de 10% do PIB.
Juros, Inflação e a Controvérsia Sobre o Modelo Macroeconômico
A defesa do Banco Central pela alta taxa de juros baseia-se na premissa de que a Selic elevada é vital para conter a inflação, inibindo o crescimento econômico e a demanda, e consequentemente forçando uma queda nos preços. Os comunicados do Comitê de Política Monetária (Copom), responsável pela definição da Selic, frequentemente listam o aquecimento da economia e do mercado de trabalho, além da trajetória dos gastos públicos, como fatores que contribuem para a inflação e justificam os juros praticados.
A ata do Copom reforça essa visão, indicando que “o esmorecimento no esforço de reformas estruturais e disciplina fiscal, o aumento de crédito direcionado e as incertezas sobre a estabilização da dívida pública têm o potencial de elevar a taxa de juros”. Lara Resende, contudo, desafia essa tese. Ele questiona a ausência de alternativas por parte do BC para o controle inflacionário, além dos juros elevados, e argumenta que a tradicional relação inversa entre desemprego e inflação, que sugere que o aumento do desemprego (um dos resultados dos juros altos) reduz a inflação, não se sustenta mais na realidade atual. Para o economista, há uma fragilidade conceitual e empírica no modelo macroeconômico que sustenta essa abordagem.
A Solução Proposta e Suas Implicações
André Lara Resende conclui que a **redução da taxa de juros é a solução mais eficaz e direta para o desequilíbrio fiscal do Brasil**. Em um período de 12 meses, os juros consumiram mais de R$ 1,1 trilhão do orçamento nacional, o equivalente a 8,9% do PIB, evidenciando o peso esmagador dos encargos financeiros sobre as contas públicas. Para ele, o equilíbrio das contas públicas não é nem uma condição necessária nem suficiente para o bom funcionamento da política econômica, reiterando a necessidade de reavaliar a prioridade dada aos juros.
A questão central, como Lara Resende articula, é a taxa básica de juros extraordinariamente alta, um problema que ele considera ter uma solução clara. O desafio reside em superar os preconceitos associados a uma teoria monetária e fiscal que ele classifica como “anacrônica”. O debate lançado pelo economista do Plano Real exige uma reflexão profunda sobre as bases da política econômica brasileira e as prioridades estabelecidas, com potenciais implicações significativas para a estabilidade fiscal e o desenvolvimento do país.